發表文章

手續費低消、投資頻率與風險趨避 (Minimum commission, investing frequency and risk aversion)

複委託的手續費低消往往不低,受此影響,很多人會累積相當金額,待手續費超過低消之後才一次投資,但這不見得是最佳解。SweetLee在PTT的Foreign_Inv版的文章 [心得] 複委託的手續費低消 ,探討了手續費低消與最佳化投資頻率的關係,得出 T = sqrt(2M/A/r) (手續費低消M,單位時間累積儲蓄A,單位時間內期望報酬率r,每筆的投資間隔是T)。 SweetLee得出的解是風險中立的。對風險中立的解來說,只要報酬率的平均值相同,報酬率的distribution是不影響解的,這點在求解上很方便。 那麼,風險規避的投資人的最佳解為何呢? 第一感可能會覺得,手續費是確定的開支,報酬是無保證的未來收益,風險規避的投資人應該拉長投資間隔,專注於減少手續費開支。不過真的如此嗎? 這類問題在數學上往往沒有顯然的解析解,而需要用數值方法求解。Baccarin, S., & Marazzina, D. (2013) 的定性觀察是,風險規避較高的投資人會較常付出交易費用,將portfolio調回理想比重。另一個定性觀察是,波動率越大,風險規避的投資人越傾向於再平衡。 當交易金額相對總資產不大時,風險中立的解跟風險規避的解的實際差距並不大。實務上直接套用SweetLee的解,大概也沒有太大的問題。在此只是提出一個看似反直覺的定性觀察,跟各位分享。 Reference:  Baccarin, S., & Marazzina, D. (2013). Optimal impulse control of a portfolio with a fixed transaction cost. Central European Journal of Operations Research, 22(2), 355–372. doi:10.1007/s10100-013-0304-9 
槓桿ETF的蒙地卡羅模擬-Laplace distribution (Leveraged Monte Carlo)

圖片
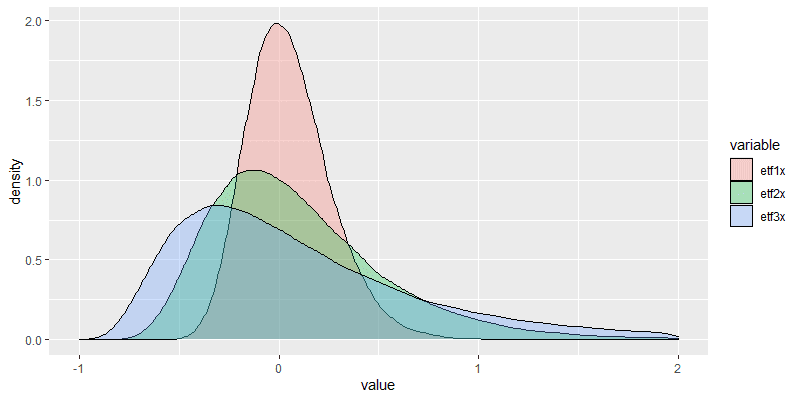
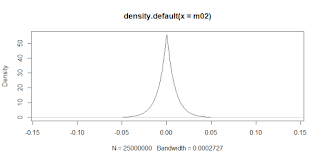
  用 jmuOutlier::rlaplace(250*100000,0.0002,0.0125) 取代 rnorm(250*100000,0.0002,0.0125) Daily return的density: 1xETF median  3.08%,mean  5.17%,SD 21.02%,geomean  3.13% 2xETF median  2.22%,mean 10.61%,SD 45.53%,geomean  2.26% 3xETF median -2.45%,mean 16.36%,SD 75.44%,geomean -2.51%

槓桿ETF的蒙地卡羅模擬-R code

require(matrixStats) require(tidyr) require(ggplot2) m02 <- matrix( rnorm(250*100000, 0.0002, 0.0125), ncol = 250 ) dfprod <- matrix(0,nrow=100000,ncol = 5) %>% as.data.frame colnames(dfprod) <- c("etf1x","etf2x","etf3x","etf2x_cost","etf3x_cost") dfprod$etf1x <- (m02 + 1) %>% rowProds dfprod$etf2x <- (m02*2 + 1) %>% rowProds dfprod$etf3x <- (m02*3 + 1) %>% rowProds dfprod$etf2x_cost <- (m02*2 + 1 - 0.00006) %>% rowProds dfprod$etf3x_cost <- (m02*3 + 1 - 0.00008) %>% rowProds long_prod <- gather(dfprod) long_prod$value <- long_prod$value-1 ggplot(long_prod, aes(x=value, fill=key)) + geom_density(alpha=.3)+xlim(-1,2) median(dfprod$etf1x) mean(dfprod$etf1x) sd(dfprod$etf1x) exp(mean(log(dfprod$etf1x)))

槓桿ETF的蒙地卡羅模擬 (Leveraged ETF Monte Carlo)

圖片
假設Daily return滿足normal distribution。 令Daily return=2bp,Daily SD= 125bp。 (每年約250交易日,約當年報酬率5%,年標準差20%) 生成100000筆250日的日回報率。 在不考慮ETF cost 的狀況下,250個交易日後,1x、2x、3xETF的回報率: 1xETF median 3.15%,mean 5.11%,SD 21.00% 2xETF median 2.33%,mean 10.48%,SD 45.44% 3xETF median -2.41%,mean 16.13%,SD 75.38% 加入cost (1xETF daily cost = 0, 2xETF daily cost=0.6bp, 3xETF daily cost=0.8bp,約當ER 1%,借貸成本 0.5%): 1xETF median 3.15%,mean 5.11%,SD 21.00% 2xETF median 0.81%,mean 8.84%,SD 44.77% 3xETF median -4.34%,mean 13.83%,SD 73.90% 不考慮cost,比較50%  1xETF + 50% 3xETF不再平衡 vs 100% 2xETF: 2xETF median 2.33%,mean 10.48%,SD 45.44% 50%  1xETF + 50% 3xETF不再平衡   median 0.37%, mean 10.62%,SD 47.85% 加入cost   (1xETF daily cost = 0, 2xETF daily cost=0.6bp, 3xETF daily cost=0.8bp), 比較50%  1xETF + 50% 3xETF不再平衡 vs 100% 2xETF: 2xETF median 0.81%, mean 8.84%,SD 44.77% 50%  1xETF + 50% 3xETF不再平衡  median -0.59%,mean 9.47%,SD 47.11% Margin loan 1倍投入1xETF vs 2xETF (不考慮強制平倉): 註: 各張圖的value 大於2的部分被刻意切掉了,否則0附...

理想的保險額度(ideal uninsured amount)

圖片
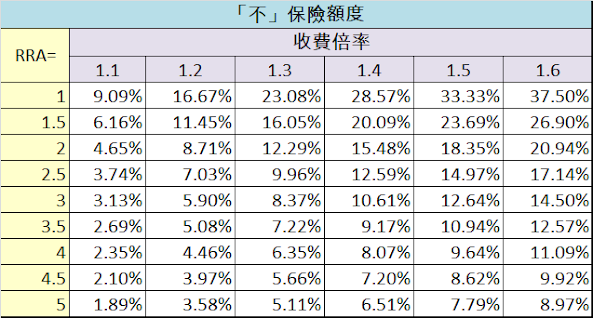
假設有一家保險公司能夠精準計算你的各項風險並承保。但是在精算出你的風險保費之後,要乘上一定的倍率收取保費。你應該保多少額度呢? 假設效用函數滿足Constant Relative Risk Aversion,且事件發生率不太大,理想的「不」保險額度約等於 1 - x^(-1/y),其中 x 是收費倍率,y是 相對風險趨避係數(RRA) 。 (註1) 舉例來說,一個RRA=2的人,在倍率=1.3的狀況下,理想的「不」保險額度約等於12.29%。這個百分比是相對於總資產 (註2) 的額度。如果總資產有1000萬元,有一個事件的可能損害是300萬元,則應該為這個事件投保300萬-1000萬*12.29%=177.1萬的保險額度。事件可能損害如果低於122.9萬的話則應選擇完全不投保。 上面有提到,「事件發生率不太大的話」。理想的「不」保險額度會隨事件發生率提高而提高,隨可能損害降低而提高。不過以發生率10%來說,理想的「不」保險額度最多從12.29%上升到13.76%左右。 以汽車第三人責任險來說,如果能只保超額險的部分可能就比較理想了。可惜保險公司很少讓人稱心如意。 註1: 如果對計算過程有興趣,可參見 此 。 註2: 未來收入是否應折現計入總資產看個人觀點。我個人認為應該計入。

理想的保險額度-計算部分(ideal uninsured amount calculation)

  x= 收費倍率 y=RRA z= 損害 w= 不保險額度 u= 事件發生率 效用函數 U(x,y,z,w,u)=( (1-w-(z-w)*u*x)^(1-y)-1)/(1-y)*u + ( (1 -(z-w)*u*x)^(1-y)-1)/(1-y)*(1-u) ∂U/∂w =  ((1 - u) u x)/(1 - u x (-w + z))^y + (u (-1 + u x))/(1 - w - u x (-w + z))^y If u is small enough,  ((1 - u) u x)/(1 - u x (-w + z))^y + (u (-1 + u x))/(1 - w - u x (-w + z))^y   ≈  u*(x- 1/(1-w)^y) u*(x- 1/(1-w)^y) = 0   =>   w = 1-x^(-1/y)

風險自留的門檻 (Threshold of Risk Self-retention)

圖片
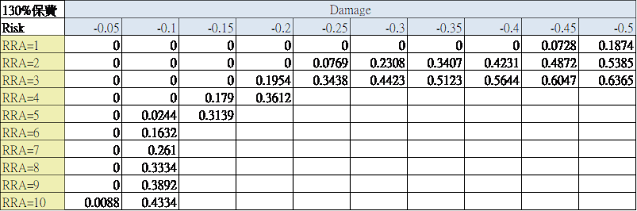
「風險自留」在保險上是個重要的觀念。對於低損害的事件,沒有保險的必要,可以自行承擔損失。那麼,什麼程度的損害才算夠低,而適合風險自留呢?在此試著透過 效用函數 的觀點提出一種解答。(假設效用函數滿足Constant Relative Risk Aversion) 假設有一家保險公司能夠精準計算你的各項風險並承保。但是保險公司畢竟不是慈善事業,在精算出你的風險保費之後,要乘上130%收取保費。哪些風險應該保險而哪些保險應該自留呢? 這個問題的答案,當然要看你對風險的趨避程度。越是不喜歡風險,即使較低的損害也可能有保險的必要。 上表的意義是,在130%保費下,如果相對風險趨避係數(RRA)為1,事件的損害等於總資產(註1)的45%,則當事件發生率小於7.28%時,保險的期望效用高於不保險的期望效用,應該保險。(註2) 但是,很容易注意到,上表有很多格子都是0。這些為0的格子,代表不管事件的發生率是多少,保險的期望效用都低於不保險的期望效用,應該不保險。 在130%保費下,如果你的RRA是1,總資產40%以下的損害應該不保險。RRA是2,總資產20%以下的損害應該不保險。RRA是3,總資產15%以下的損害應該不保險。 不過,上表是在完全保險與不保險之間做比較。如果允許只保一半呢? (理賠減半,保費也減半) 可以看到,為0的格子數減少了。 如果允許只保0.1倍風險的話,RRA=1在Damage= -0.25仍然有解。至於只保0.1倍風險是否實用另當別論。不過似乎找不到保險倍率能讓RRA=1在Damage= -0.2有解。(沒有解的Damage,RRA=1似乎是落在-0.23左右,RRA=2約-0.12,RRA=3約-0.08,RRA=4約-0.06。) 註1:我會建議將未來人力資本折現計入總資產。但也許有些人比較喜歡用現有總資產來計算。 註2:  如果想自行驗算表中數字,方程式是 ln( 1 + Damage)*x = ln(1 + Damage*x*1.3) ; if RRA=1 (1-(1+Damage)^(1-RRA))/(1-RRA)*x = (1 - (1+Damage*x*1.3)^(1-RRA))/(1-RRA) ; if RRA≠1 只保一半的方程式是 ln( 1 + Damage)*x = ln(1 + Damage*x*1.3*0.5+ Dama...