發表文章

R code: 蒙地卡羅模擬 20211126

m01 <- matrix( rnorm(30*100000, 1.07, 0.2), ncol = 30 ) df1 <- matrix(4200,nrow=100000,ncol = 1) for(i in 1:100000) { k <- df1[i] ref <- m01[i,] for(j in 1:30) { k <- k*ref[j]-60*1.02^(j-1)-106 } df1[i] <-k } quantile(df1, c(.25,.26,.27))

資產配置:房地產 (asset allocation: real estate)

考慮一個理想的模型: 一個保守的投資人,手上有一筆錢,要靠投資收益活到永遠。假設他目前的支出是房租30%,食物30%,其他開銷40%,且他認為目前的支出是理想的。 如果他決定買房子,就鎖定了未來房租變化的風險。如果他能用30%的總資產買到現在租的房子,即使房子不提供任何其他報酬,降低的風險也會增加他的utility。(在理想世界中,房子永遠不會壞,不考慮搬家,也沒有房屋稅等等。)事實上,對我們這位保守的投資人來說,要是付出100%資產,可以獲得永遠包吃包住包其他開銷的待遇,這是個完美的交易。 但如果他決定在房地產上,投資超過hedging自己的房租風險的比重,比如再買一間租人,這時就有一個風險是房租的價格波動跟他的食物與其他開銷的價格波動不一定會一致。即使只考慮通膨,房租的通膨也不見得要等於食物的通膨。此時房地產的報酬率是否能彌補他額外承擔的風險,就要納入評估。 ====== 考慮一個未來30年有薪資收入的人。如果他的未來收入無風險,且允許他將所有未來收入以無風險利率借貸到現在,他也可以像上面那位投資人一樣行動,把生涯總資產的30%用來買房並增加utility。 但當我們追加更多現實考量時,這件事就漸漸不再這麼顯而易見。如果借款利率超過無風險利率? 如果未來收入不完全無風險?如果需要搬家?如果......? 以保守的投資人來說,也許用20%的生涯總資產抵銷30%的支出大致上仍然會是個好主意吧,如果找得到這種交易的話。 ====== "We can allow for multiple consumption goods, and consider assets that are indexed to the price of one of these goods. A house, for example, can be regarded as an asset that delivers a constant flow of housing services, in the same way that an indexed bond delivers a constant flow of consumption." ~ Campbell, J. Y., & Viceira, L. (2001). Who should buy long-...

加拿大(Canada-domicled) ETFs

US-domiciled ETF 由於股息稅的問題,對台灣人通常不是最佳選項。Ireland-domiciled ETF相對來說更有利。但某些產品,比如ex-US,並沒有Ireland-domiciled的產品。此時Canada-domiciled ETF或許意外的可能有一定的角色。 加拿大對非居民課徵25%股息稅,不過台灣跟加拿大有稅務協定,股息稅是15%。  想要買多倫多交易所的股票,最簡單的方法大概是透過Interactive Brokers。 姑且列出某些或許有用或許沒用的產品供參考: Horizons International Developed Markets Equity Index ETF (HXDM): 美國、加拿大以外已開發國家ETF。開銷比0.22% + 0.30% Swap fee。 Synthetic ETF,不配股息,也不須繳股息稅給加拿大。想要買ex-US又不介意使用synthetic ETF的話,或可考慮。 Vanguard FTSE Developed All Cap ex North America Index ETF (VIU): 美國、加拿大以外已開發國家ETF。開銷比0.22%。如果想要ex-US但不想要synthetic ETF的話。但有股息稅。 Vanguard Global Momentum Factor ETF (VMO): Vanguard的全球momentum ETF。開銷比0.37%。如果覺得VFMO只有美國momentum不喜歡的話。 也可參考這個 list 。 Disclaimer: I haven't tried myself and I don't hold any Canada-domiciled ETFs currently.

最小化後悔的投資策略 (minimal regret investing)

圖片
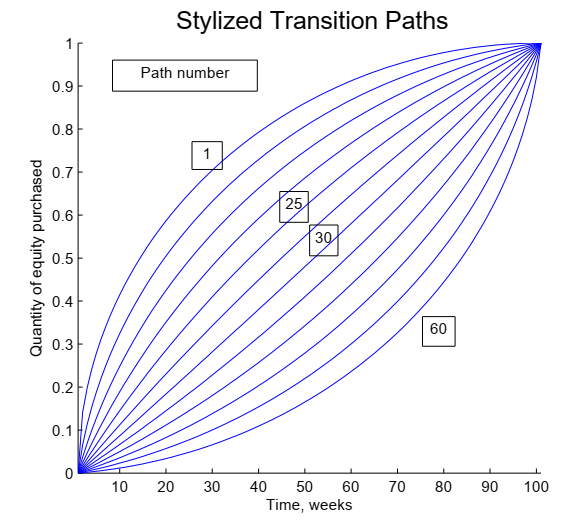
單筆投入的報酬期望值會勝過定期定額,許多文獻多有闡述。不過如果目標是"最小化後悔"的話,可能會有所不同。 Ordine, A. (2017) 是這樣定義後悔的:      後悔= 股票的購入價格 - 期間的最低價 這個定義下,買了以後下跌後悔,沒買結果漲上去也後悔,而且少賺跟多賠的後悔程度是相當的。總之,沒買到最低價就後悔。 舉例來說,你想要在1個月內購買100股ABC。期初股價50元,期間最低價40元,期末股價60元。如果在期初就買進100股。後悔 = 100*(50-40)=1000。如果期初買50股,期末買50股。後悔 = 50*(50-40) + 50*(60-40)=1500。 假設股票回報滿足對數常態分佈,Ordine指出最小化後悔期望值的投入方式是稍微concave的曲線,即早期投入速度較晚期稍快。以作者舉例的數字來說,是下左圖,標為25的曲線。(圖中的30是linear,即定期定股投入。)。作者也指出,設定的投入時間越長,最小化後悔的曲線會越concave,越偏向早期投入。 至於到底是"報酬期望值"比較重要,還是"最小化後悔"比較重要,就是個人選擇了。另外,作者衡量後悔的方式,也未必適用於其他人。 Reference: Ordine, A. (2017). Min-Regret Methods in Portfolio Transition. Available at SSRN 3006742.

智商高的人,買股票也比較厲害? (High-IQ and stock return)

智商高的人,買股票也比較厲害? Grinblatt(2009)分析芬蘭男性的入伍智力測驗成績,與日後的股票投資。 最高智商組(96百分位以上)買股票時,交易當日約勝過智商較低組(40百分位以下)4.4bp。若以年來看,最高智商組的報酬率約勝過智商較低組50bp。作者無法斷定較高報酬的原因是因為高智商者能更有效的評估新資訊,抑或高智商者能取得更多內線消息。 智商高的確比較厲害。另一方面來說,一年50bp的差距雖不能說是無關緊要,但差距其實也沒有非常驚人。(我猜大概遠少於最高智商組與智商較低組在薪水上的差距。) 芬蘭股市的研究結果能否推論到其他市場也可存疑。但除了北歐國家,大概也很難有這種機會,能取得個人的智力測驗成績與股票投資行為的資料用於分析了。 Reference: Grinblatt, M., Keloharju, M., & Linnainmaa, J. (2009). Do smart investors outperform dumb investors.  Chicago Booth Research Paper ,  9 (33), 46.

手續費低消、投資頻率與風險趨避 (Minimum commission, investing frequency and risk aversion)

複委託的手續費低消往往不低,受此影響,很多人會累積相當金額,待手續費超過低消之後才一次投資,但這不見得是最佳解。SweetLee在PTT的Foreign_Inv版的文章 [心得] 複委託的手續費低消 ,探討了手續費低消與最佳化投資頻率的關係,得出 T = sqrt(2M/A/r) (手續費低消M,單位時間累積儲蓄A,單位時間內期望報酬率r,每筆的投資間隔是T)。 SweetLee得出的解是風險中立的。對風險中立的解來說,只要報酬率的平均值相同,報酬率的distribution是不影響解的,這點在求解上很方便。 那麼,風險規避的投資人的最佳解為何呢? 第一感可能會覺得,手續費是確定的開支,報酬是無保證的未來收益,風險規避的投資人應該拉長投資間隔,專注於減少手續費開支。不過真的如此嗎? 這類問題在數學上往往沒有顯然的解析解,而需要用數值方法求解。Baccarin, S., & Marazzina, D. (2013) 的定性觀察是,風險規避較高的投資人會較常付出交易費用,將portfolio調回理想比重。另一個定性觀察是,波動率越大,風險規避的投資人越傾向於再平衡。 當交易金額相對總資產不大時,風險中立的解跟風險規避的解的實際差距並不大。實務上直接套用SweetLee的解,大概也沒有太大的問題。在此只是提出一個看似反直覺的定性觀察,跟各位分享。 Reference:  Baccarin, S., & Marazzina, D. (2013). Optimal impulse control of a portfolio with a fixed transaction cost. Central European Journal of Operations Research, 22(2), 355–372. doi:10.1007/s10100-013-0304-9 
槓桿ETF的蒙地卡羅模擬-Laplace distribution (Leveraged Monte Carlo)

圖片
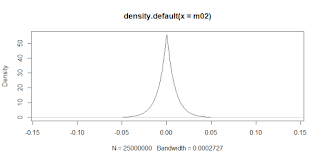
  用 jmuOutlier::rlaplace(250*100000,0.0002,0.0125) 取代 rnorm(250*100000,0.0002,0.0125) Daily return的density: 1xETF median  3.08%,mean  5.17%,SD 21.02%,geomean  3.13% 2xETF median  2.22%,mean 10.61%,SD 45.53%,geomean  2.26% 3xETF median -2.45%,mean 16.36%,SD 75.44%,geomean -2.51%